Domain mgfi.de kaufen?
Wir ziehen mit dem Projekt
mgfi.de um.
Sind Sie am Kauf der Domain
mgfi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mgfi.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **

Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zuckermann, Moshe: FortschrittFortschritt , Leben und Sterben einer Chimäre , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240805, Produktform: Leinen, Autoren: Zuckermann, Moshe, Seitenzahl/Blattzahl: 141, Keyword: Französische Revolution Aufklärung 1789 Erklärung der Menschen und Bürgerrechte Menschenrechte Westliche Emanzipation Buch; Freiheit Gleichheit Brüderlichkeit Europäische Werte Ideen Ideale Buch Herkunft Definiton Erklärt; Gesinnungsethik Verantwortungsethik Max Weber Unterscheidung Erklärung Unterschied Definition Buch; Kunst Kultur Emanzipation Staat Einfluss Kontrolle Buch; Moderne Frühmoderne Spätmoderne Modernismus Modernistisch Leicht Erklärt Defintion Buch; Politik Politiker Staat Staatsmann Machtpolitik Interessenpolitik Buch; Technik Technische Entwicklungen Erfindungen Technischer Fortschritt Beispiel Beispiele Buch, Fachkategorie: Soziologie und Anthropologie~Politik und Staat~Andere Technologien und verwandte Wissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend Verlag GmbH, Länge: 206, Breite: 127, Höhe: 17, Gewicht: 252, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Untersuchung der Verbesserung von Sicherheit, Effizienz und Nachhaltigkeit in der Nautik durch den Einsatz von künstlicher Intelligenz, TaschenbuchUntersuchung Der Verbesserung Von Sicherheit, Effizienz Und Nachhaltigkeit In Der Nautik Durch Den Einsatz Von Künstlicher Intelligenz, Taschenbuch Von Janik Röder, Grin, 978-3-389-07474-9, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flexibilität und Sicherheit, Fachbücher von Olaf StruckArbeitsmärkte werden flexibler. Doch zugleich benötigen Marktakteure Sicherheiten. Olaf Struck stellt die neuere Entwicklung stabiler und instabiler Beschäftigung vor und verdeutlicht die massgeblichen Ursachen dieser Entwicklung. Darüber hinaus widmet er sich mit Blick auf Betriebe und zentrale institutionelle Rahmenbedingungen der Frage: Wie können Qualifikation, Engagement, Kooperation und soziale Sicherheit auch in flexiblen Beschäftigungssystemen gewährleistet werden?.74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zuckermann, Moshe: FortschrittFortschritt , Leben und Sterben einer Chimäre , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240805, Produktform: Leinen, Autoren: Zuckermann, Moshe, Seitenzahl/Blattzahl: 141, Keyword: Französische Revolution Aufklärung 1789 Erklärung der Menschen und Bürgerrechte Menschenrechte Westliche Emanzipation Buch; Freiheit Gleichheit Brüderlichkeit Europäische Werte Ideen Ideale Buch Herkunft Definiton Erklärt; Gesinnungsethik Verantwortungsethik Max Weber Unterscheidung Erklärung Unterschied Definition Buch; Kunst Kultur Emanzipation Staat Einfluss Kontrolle Buch; Moderne Frühmoderne Spätmoderne Modernismus Modernistisch Leicht Erklärt Defintion Buch; Politik Politiker Staat Staatsmann Machtpolitik Interessenpolitik Buch; Technik Technische Entwicklungen Erfindungen Technischer Fortschritt Beispiel Beispiele Buch, Fachkategorie: Soziologie und Anthropologie~Politik und Staat~Andere Technologien und verwandte Wissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend Verlag GmbH, Länge: 206, Breite: 127, Höhe: 17, Gewicht: 252, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation trifft Nachhaltigkeit, Fachbücher von Sebastian Kiessling, Lucie TöpferInnovation und Nachhaltigkeit werden immer noch oft als Gegensätze betrachtet. Auf der einen Seite stehen die Ingenieure, die Technologien entwickeln, auf der anderen Seite die Nachhaltigkeitsabteilungen, die an CO2-Reduktionen arbeiten. Doch wirklich zukunftsfähige Innovationen entstehen nur durch das Zusammenspiel beider Welten. Das Buch von Lucie Töpfer und Sebastian Kiessling bietet den Rahmen, um diese Trennung zu überwinden, und richtet sich an alle, die Verantwortung übernehmen wollen. Es erläutert die theoretischen Grundlagen und veranschaulicht anhand von Fallstudien und realen Anwendungsbeispielen mögliche nachhaltige Konzepte. Dazu werden direkt anwendbare Anleitungen und Tools bereitgestellt, um nachhaltige Praktiken und Innovationen in Unternehmen zu fördern. Inhalte: Die Rolle von Innovation im Wandel. Wirtschaftlichkeit als Grundlage nachhaltiger Innovation. Bilanzdenken in der Nachhaltigkeit. Strategien für CO2-Neutralität durch nachhaltige Innovation. Finanzierungsinstrumente und Fördermittel. Integration von Nachhaltigkeit in Produktentwicklung und Dienstleistungsinnovationen. Nachhaltige technologische Innovationen und ihre Marktpotenziale. Globale Perspektiven und internationale Kooperationen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
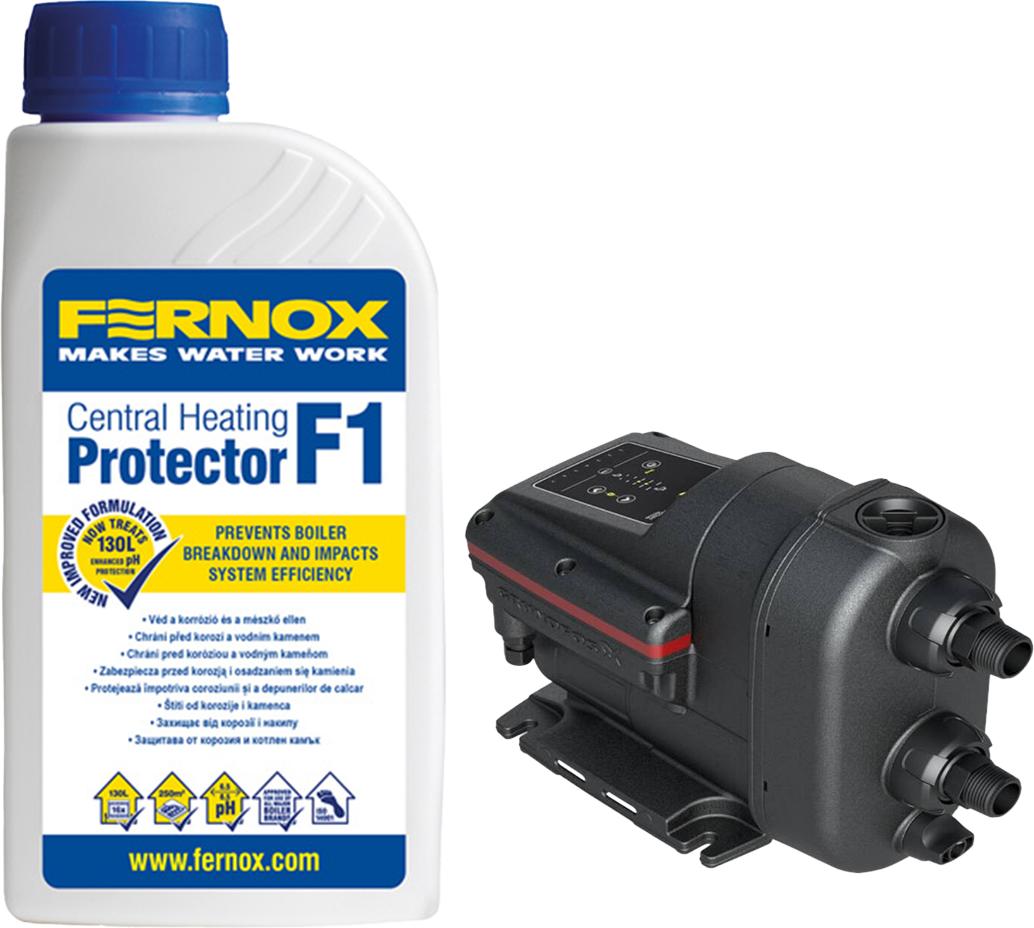
Bandloo Set: Fernox F1 500 ml + Grundfos SCALA2 - Komfort und ZuverlässigkeitBandloo Set für Komfort und Sicherheit in Ihrem ZuhauseFernox Protector F1 500 ml + Grundfos SCALA2 3-45 - konstante Wärme und Wasserdruck ohne AufwandKümmern Sie sich einmal richtig um Ihr Zuhause. Mit diesem fertigen Set stellen Sie sicher, dass sowohl Ihre Heizungsanlage als auch der Wasserdruck zuverlässig funktionieren. Im Set finden Sie alles, was Sie brauchen, um kalte Heizkörper und unregelmäßige Wasserhähne zu vergessen.Was ist im Set enthalten?Fernox Protector F1 - 500 mlHochentwickelter Inhibitor zum Schutz der Heizungsanlage vor Korrosion, Kalkablagerungen und teuren Ausfällen. Optimiert die Effizienz des Heizkessels und spart bis zu 15 % Gas. Umweltfreundlich und sicher.Schützt vor Korrosion und KalkVerlängert die Lebensdauer der Anlage und des HeizkesselsHält den pH-Wert stabil und beugt Schäden vorHilft Energie und Kosten zu sparenFür Anlagen bis 130 Liter oder 16 Heizkörper geeignetGrundfos SCALA2 3-45 - HauswasserwerkModerne, selbstansaugende Hauswasserpumpe, die den W627,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.